প্রবাস ডেস্ক: বিদেশ থেকে পরিবারের কাছে ১ লাখ টাকা পাঠাবেন। সামনে দুটি পথ—ব্যাংক বা অনুমোদিত রেমিট্যান্স চ্যানেল, আর অবৈধ হুন্ডি। পরিবারের হাতে শেষ পর্যন্ত টাকা পৌঁছালেও দুই পথের পার্থক্য অনেক।
বৈধ চ্যানেলে রেমিট্যান্স পাঠালে লেনদেনের অফিশিয়াল রেকর্ড থাকে। প্রবাসীর পাঠানো অর্থ দেশের বৈদেশিক মুদ্রার রিজার্ভ ও আনুষ্ঠানিক অর্থনীতিতে যুক্ত হয়। যোগ্য রেমিট্যান্সে সরকার নির্ধারিত নগদ প্রণোদনাও পাওয়া যেতে পারে।
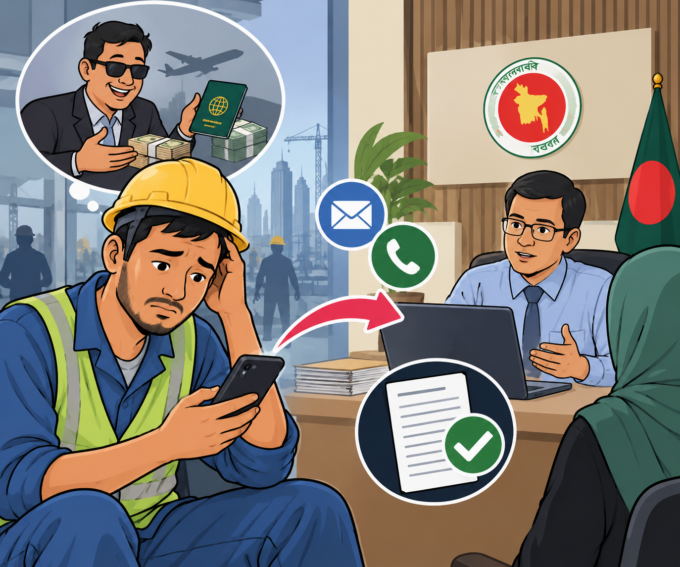
অন্যদিকে হুন্ডিতে অনেক সময় আকর্ষণীয় বিনিময় হার দেখিয়ে প্রবাসীদের টাকা পাঠাতে উৎসাহিত করা হয়। কিন্তু এটি আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার বাইরে হওয়ায় লেনদেনের স্বীকৃত ব্যাংকিং রেকর্ড থাকে না। টাকা আটকে গেলে বা প্রতারণা হলে সেটি উদ্ধার করাও কঠিন হতে পারে।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো টাকার উৎসের প্রমাণ। ভবিষ্যতে বড় অঙ্কের অর্থের বৈধ উৎস দেখানোর প্রয়োজন হলে ব্যাংক বা অনুমোদিত চ্যানেলে পাঠানো রেমিট্যান্সের নথি কাজে আসতে পারে।
তাহলে একই ১ লাখ টাকা পাঠালে বৈধ পথে পরিবারের হাতে ঠিক কত আসে? প্রণোদনা কত? আর হুন্ডির বেশি রেটের পেছনে কী ঝুঁকি থাকে?
এক লাখ টাকার হিসাব দিয়েই দেখা যেতে পারে—দুই পথের আসল পার্থক্য কোথায়।